
Por Staff
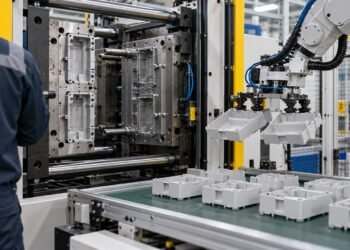
La participación de la industria del plástico en sectores como el automotriz, médico, electrónico y de la construcción refleja su importancia para las actividades productivas del país. De acuerdo con la Asociación Nacional de Industrias del Plástico (ANIPAC), este sector tiene un valor estimado de 375 mil millones de pesos y representa 3.1% del PIB manufacturero. Además, agrupa a más de 6 mil empresas y genera más de un millón de empleos.
La estructura de esta actividad industrial está integrada principalmente por negocios de menor tamaño. El 78% de las empresas del sector son micro y pequeñas, muchas de ellas familiares, cuya participación favorece el emprendimiento y la inversión en maquinaria y procesos para transformar materiales.
Su presencia se extiende a distintas regiones de México. La zona centro, el Bajío y parte del Pacífico concentran buena parte de esta actividad, mientras que Querétaro sobresale por el desarrollo de su industria plástica. Entre las ramas que más empleos generan se encuentran la producción de autopartes, los artículos de uso industrial, las bolsas y las películas plásticas.
La relevancia del material también se observa en la composición de la producción nacional. Los empaques, envases y embalajes representan aproximadamente 44% del tonelaje de la industria, por lo que constituyen el segmento de mayor participación. El sector automotriz, en cambio, aporta alrededor de 9%, aunque destaca por su contribución a la generación de empleos.
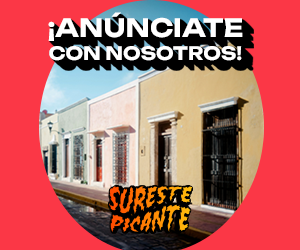
Benjamín del Arco Ortiz, presidente de la ANIPAC, destacó que el plástico forma parte de una amplia variedad de cadenas productivas y tiene aplicaciones que van más allá de los productos de consumo cotidiano. Su utilización abarca desde la fabricación de vehículos y dispositivos médicos hasta la construcción, la electrónica y los empaques.
Reciclaje y aprovechamiento de materiales
Otro componente de la industria es el aprovechamiento de residuos. México recicla más de un millón 530 mil toneladas de plástico cada año, actividad en la que intervienen 544 empresas que participan en al menos uno de sus procesos. Respecto a la procedencia de los materiales, la información reporta participaciones de 47% para particulares y 35% para empresas. También incluye cifras de 26% para la industria automotriz, 24% para los centros de acopio, 19% para la pepena y 6% para los tiraderos.
Dentro de este panorama, el PET destaca por sus resultados de recuperación: el país cuenta con una tasa de acopio de 63%, indicador que lo coloca como líder en el continente. La cifra refleja la participación de diversos actores en los procesos de recolección y aprovechamiento de este material.
Competitividad y economía circular, entre los retos del sector
Sin embargo, el desempeño de la industria también enfrenta retos en el ámbito comercial. Las importaciones mexicanas de productos plásticos superan los 4 millones de toneladas, mientras que las exportaciones rondan los 3 millones. Como resultado, el intercambio registra un déficit superior a 9 mil 659 millones de dólares, una diferencia que plantea desafíos para la competitividad de los productores nacionales.
Frente a estas condiciones, el sector requiere fortalecer sus capacidades tecnológicas, productivas y de innovación. La incorporación de nuevas herramientas, el aprovechamiento eficiente de los recursos y la creación de soluciones que respondan tanto a las necesidades del mercado como a las exigencias ambientales forman parte de los aspectos relevantes para su desarrollo.
En este escenario, la Ley General de Economía Circular y la próxima publicación de su Reglamento adquieren relevancia para el futuro de la actividad. Este marco representa una oportunidad para establecer condiciones que favorezcan prácticas como el ecodiseño, la trazabilidad, la innovación y la colaboración entre sectores, elementos que pueden contribuir a transformar los procesos productivos y dar mayor impulso a la circularidad en la industria del plástico.