
Por Staff
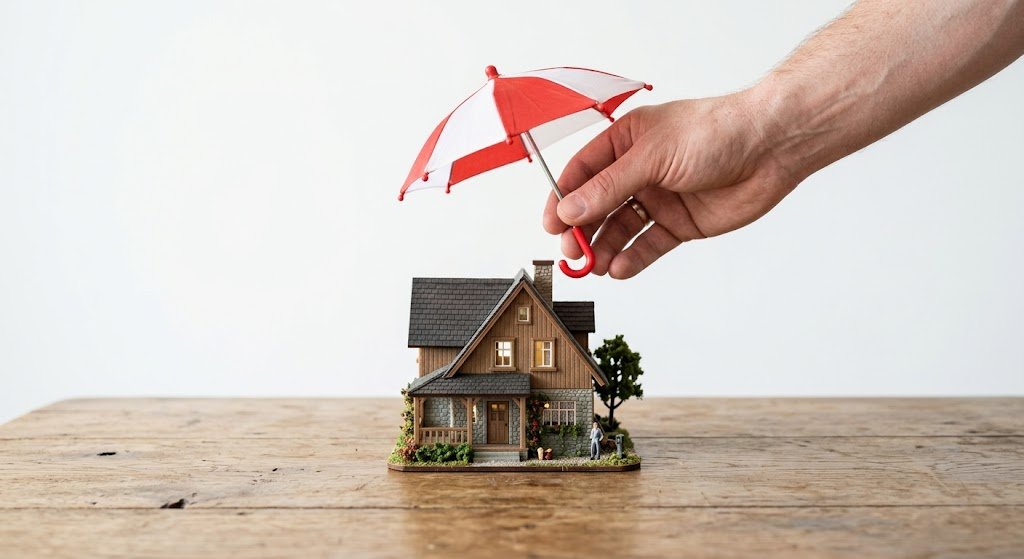
CIUDAD DE MÉXICO, a 23 de septiembre de 2026.- Un seguro para casa puede responder ante incendios, robos, inundaciones y otros fenómenos naturales, pero no significa que todos los daños o pertenencias estén automáticamente protegidos. La Profeco recomienda revisar las condiciones antes de contratar para evitar sorpresas al momento de solicitar una indemnización.
En la edición 595 de la Revista del Consumidor, la dependencia explica que las pólizas pueden incluir protección contra incendio, rayo y explosión, terremoto y erupción volcánica, así como huracanes, tormentas, inundaciones, marejadas y otros fenómenos hidrometeorológicos.
La cobertura por robo también puede extenderse a diferentes bienes, desde muebles y electrodomésticos hasta dinero en efectivo y determinados objetos de valor. Algunas pólizas incluso contemplan robo fuera del domicilio, aunque las condiciones específicas dependen del contrato contratado.
Uno de los puntos que Profeco pide revisar son los objetos de alto valor. Joyas, obras de arte y piezas de colección no necesariamente forman parte de una cobertura estándar, por lo que pueden requerir una protección adicional. Lo mismo ocurre con determinados equipos electrónicos o electrodomésticos.
El comparativo de la Procuraduría tomó como referencia una vivienda de 250 metros cuadrados valuada en cuatro millones de pesos. Los costos anuales encontrados fueron de 25 mil 919.04 pesos para Banamex, 17 mil 510.24 para BBVA Seguros y entre 4 mil 911.07 y 7 mil 776.87 pesos para AXA, dependiendo de la alternativa considerada.
Antes de contratar, la recomendación es leer la póliza y verificar qué cubre, qué excluye, cuánto es el deducible y cuáles son los límites de indemnización. Condusef dispone además del Registro de Contratos de Adhesión de Seguros, donde pueden consultarse contratos de productos ofrecidos por instituciones autorizadas.